住民税 計算方法|所得・控除・税率を具体例でわかりやすく解説
住民税 計算方法を先に知りたい人は、前年の所得を確認し、所得控除を差し引いた課税所得に所得割の税率を掛け、均等割などを加えると覚えると整理しやすくなります。実際の税額は、1月1日時点の住所地、自治体の条例、控除の種類、前年の収入によって変わります。この記事では、住民税計算方法の流れを数字の例で説明し、最後に計算ツールと納税通知書の照合方法を紹介します。
先に結論:住民税の計算は4つの数字を確認
- 基準となる年:原則として前年1月から12月までの所得を使います。
- 課税所得:所得から基礎控除、社会保険料控除、扶養控除などを差し引いた金額です。
- 所得割:課税所得に都道府県民税・市町村民税を合わせた税率を掛けます。
- 均等割など:所得の大小によらない定額部分や森林環境税、税額控除を反映します。
住民税 計算方法の基本式(住民税計算方法)
住民税は、所得に応じて変わる「所得割」と、一定の条件を満たす人に広くかかる「均等割」を中心に構成されます。自治体によって扱いが異なる部分があるため、下の式は全体像をつかむための基本形として使ってください。
所得割 = 課税所得 × 所得割の税率 - 税額控除
住民税の年額目安 = 所得割 + 均等割 + 森林環境税など
「所得」と「年収」は同じではありません。会社員の場合、給与収入から給与所得控除を差し引いたものが給与所得です。個人事業主なら、売上から必要経費を引いた事業所得が出発点になります。副業、不動産、配当などがある場合は、合算や申告方法によって結果が変わります。
税率を掛ける前に控除を引くことがポイントです。税率を年収に直接掛けたり、所得税の控除額をそのまま住民税へ移したりすると、実際の通知額とずれます。特に基礎控除、配偶者控除、医療費控除、ふるさと納税の税額控除は、住民税側の扱いを別に確認してください。
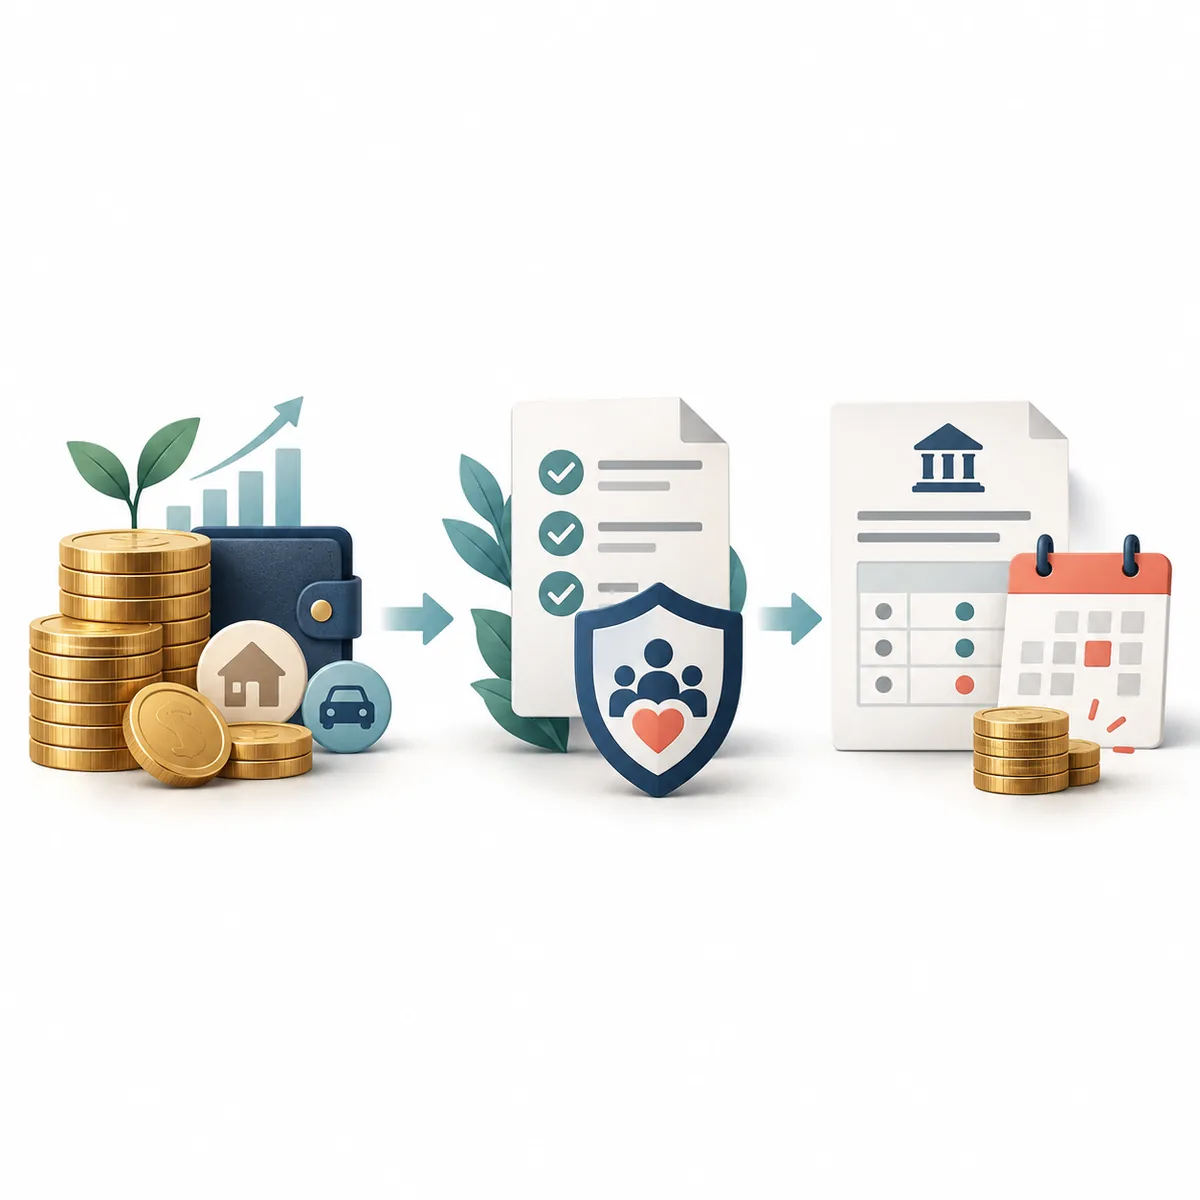
課税所得を出す3ステップ
1. 前年の所得を確認する
給与所得者は源泉徴収票の「給与所得控除後の金額」を確認します。給与収入の合計額だけを見ると、控除前の数字を課税所得と誤認しやすいためです。年の途中で転職した場合は前職分を含む源泉徴収票をそろえ、副業や一時所得がある場合は確定申告の内容も照合します。
2. 所得控除を差し引く
社会保険料、基礎控除、扶養、配偶者、生命保険料、医療費など、条件に該当する控除を足し合わせます。控除は「税額から直接引くもの」ではなく、税率を掛ける前の所得を小さくするものが中心です。家族構成や保険料の支払額が変わった年は、前年の申告内容をそのまま使わないでください。
| 項目 | 計算上の役割 | 確認する資料 |
|---|---|---|
| 給与所得控除 | 給与収入から給与所得を求める | 源泉徴収票・年末調整 |
| 基礎控除 | 所得から一定額を差し引く | 自治体・年度の控除表 |
| 社会保険料控除 | 健康保険・年金などの支払額を差し引く | 源泉徴収票・納付記録 |
| 扶養・配偶者控除 | 要件を満たす家族分を差し引く | 家族の所得・年齢・同居状況 |
| 医療費・生命保険料控除 | 対象となる支出や保険料を差し引く | 領収書・控除証明書 |
3. 所得割と定額部分を加える
課税所得が出たら、自治体が定める所得割の税率を掛け、税額控除を反映します。その後、均等割や森林環境税などの定額部分を加えると、年額の目安になります。実際の通知書では、都道府県民税、市町村民税、均等割、森林環境税などが別々に表示されることがあります。
給与収入450万円の計算例
ここでは仕組みを理解するための仮の例を使います。給与収入450万円、給与所得控除後の所得を310万円、社会保険料控除65万円、基礎控除43万円、扶養・配偶者などの追加控除なしと仮定します。控除額や税率は年度・自治体・所得の種類で変わるため、結果を納税額の断定には使わないでください。
所得割の例 = 202万円 × 10% = 20万2,000円
年額の目安 = 所得割の例 + 均等割など - 税額控除
この例では、20万2,000円に均等割などを単純に足せば終わりではありません。調整控除、寄附金税額控除、住宅ローン控除の住民税分など、税額から差し引く項目があれば最終額は下がります。また、非課税判定の基準は自治体や家族構成で違うため、所得が少ない場合も一律に「ゼロ」と判断しないことが大切です。
数字を自分の条件に置き換えたい場合は、住民税計算シミュレーションで給与収入、扶養人数、社会保険料、控除を入力できます。ツールは通知書の代わりではなく、転職前後や家計の見通しを比べるための概算として利用してください。
納税通知書・給与明細の見方
会社員の住民税は、給与から毎月天引きされる特別徴収が一般的です。給与明細では「住民税」「市町村民税」「都道府県民税」などの項目に分かれている場合があります。自治体から届く税額決定通知書には、前年所得、控除、所得割、均等割、月ごとの徴収額が記載されます。
| 表示される項目 | 意味 | 確認ポイント |
|---|---|---|
| 給与収入・給与所得 | 前年の収入と控除後の所得 | 源泉徴収票と一致するか |
| 所得控除 | 課税所得を下げる控除の合計 | 扶養・保険料の申告漏れがないか |
| 所得割額 | 所得に応じて変わる部分 | 市町村民税と都道府県民税を分けて見る |
| 均等割・森林環境税 | 定額で加わる部分 | 課税・非課税の判定条件も確認する |
| 月割額 | 年額を徴収月に配分した額 | 転職・退職月の切替を確認する |
計算ツールの結果と通知書が違うときは、まず「年額と月額を取り違えていないか」「前年所得を入力したか」「控除を二重に入れていないか」を見直します。通知書の金額が正式な請求額なので、差が大きい場合は住所地の市区町村へ確認してください。
いつの所得に対して、いつ払う?
住民税は、原則として前年の所得をもとに翌年度分が決まります。たとえば、2025年中の所得が2026年度の住民税計算の基礎になります。転職や退職で現在の収入が減っても、前年に所得があれば翌年度に住民税が発生することがあります。
特別徴収では、通常は6月から翌年5月までの給与で分割して天引きします。普通徴収の場合は納付書の期別ごとに納付します。転職時に給与天引きが止まった場合、残りの税額を新しい勤務先で引き継ぐか、自分で納付するかは会社と自治体の手続きによって変わります。
年度を間違えないためのメモ
- 「2026年度の住民税」は、原則として2025年の所得をもとに計算します。
- 引っ越し後でも、基準日である1月1日時点の住所地が手続き先になることがあります。
- 給与明細の天引き額は月割りなので、通知書の年額とそのまま比較しません。
計算が合わないときの確認項目
住民税の計算結果が想定と違うときは、税率だけを疑うより、入力する年と控除の順番を確認すると原因を見つけやすくなります。次のチェックを上から順番に行ってください。
- 前年の給与所得または事業所得を入力しているか確認する。
- 給与収入をそのまま課税所得として入力していないか確認する。
- 社会保険料、扶養、配偶者、生命保険料、医療費などの控除を整理する。
- 所得割、均等割、森林環境税、税額控除を別々に確認する。
- 1月1日時点の住所地と、通知書の自治体名を確認する。
- ふるさと納税や住宅ローン控除を所得控除と税額控除で混同していないか確認する。
制度の境界に当てはまる場合や、複数の所得がある場合は、自治体の案内や税務署の資料を優先してください。この記事の例は計算の考え方を説明するためのもので、個別の税務判断や申告の代替ではありません。
よくある質問
参考・確認先
控除や住民税の制度は改正や自治体の条例によって変わることがあります。計算結果を申告や納付の判断に使うときは、公式情報を確認してください。